Mehr Rente,
vom Staat.*
Das Altersvorsorgedepot ersetzt ab 2027 Riester: bis 540 € Zulage im Jahr, 300 € pro Kind, ETFs ohne Garantiezwang. Spielen Sie mit dem Glas und finden Sie Ihre Welt.
* Für Förderberechtigte, ab 01.01.2027. Grundzulage bis 540 € bei 1.800 € Eigenbeitrag, Kinderzulage bis 300 € je kindergeldberechtigtem Kind, Mindesteigenbeitrag 120 € im Jahr.
ME Ich bin …
So füllt sich Ihr Topf pro Jahr
Szenario nach §§ 84 bis 86 EStG n. F. ab 2027. Mindestens 120 € Eigenbeitrag im Jahr. Keine Anlageberatung.
Deutscher Versicherungs-Award 2026. Quelle: Franke und Bornberg / DISQ / ntv, 23.04.2026 (vers-award.de). Die Auszeichnungen gelten für bestehende Allianz-Tarife; Tests zum neuen Altersvorsorgedepot gibt es noch nicht.
Riester war gestern.
So geht es weiter.
Die wichtigsten Unterschiede auf einen Blick, mit den Zahlen aus dem Gesetz, nicht aus dem Entwurf.
- Ihr Riester-Vertrag bleibt bestehen. Niemand muss kündigen.
- Wechsel ab 01.01.2027 möglich. In Ihrem Tempo.
- Förderung verschenken? Muss nicht sein. Zulage berechnen →
Jede Lebensphase
hat ihren Hebel.
Steigen Sie dort ein, wo Sie gerade stehen.
Startbonus unter 25 und 50 % Zulage auf die ersten 360 € Eigenbeitrag.
Junge Leute → 30Familie gründen300 €Je Kind mit Kindergeld legt der Staat 1 € auf jeden eingezahlten Euro, bis 300 € im Jahr.
Familien → 35Teilzeit & Wiedereinstieg50 %Die höchste Förderquote gibt es auf kleine Beiträge, schon ab 10 € im Monat.
Teilzeit → 40Selbstständig machenneuErstmals Zulage plus Sonderausgabenabzug bis 1.800 € zuzüglich Zulage.
Selbstständige → 50Riester-Vertrag prüfen4 WegeWeiter besparen, wechseln, übertragen oder ruhen lassen. Der Check zeigt die Unterschiede.
Riester-Check → 65Auszahlungbis 85Ab 65 (spätestens 70): Auszahlplan oder lebenslange Rente, dazu bis zu 30 % auf einmal.
Auszahlung →Spulen Sie vor.
Ziehen Sie den Regler und sehen Sie, was aus Beitrag, Zulage und Zinseszins werden kann.
mögliches Kapital nach · Szenario, keine Prognose
Wichtiger Hinweis: Vereinfachte Modellrechnung, keine Prognose. Die Szenarien (0/3/5/6 % p. a. vor 0,5 % Kosten) sind Annahmen, keine Zusagen; die künftige Wertentwicklung lässt sich nicht vorhersagen. Wertpapieranlagen können an Wert verlieren, auch unter den eingezahlten Betrag. Nicht berücksichtigt: Inflation, Steuern und Sozialabgaben in der Auszahlphase. Stand 10/2026.
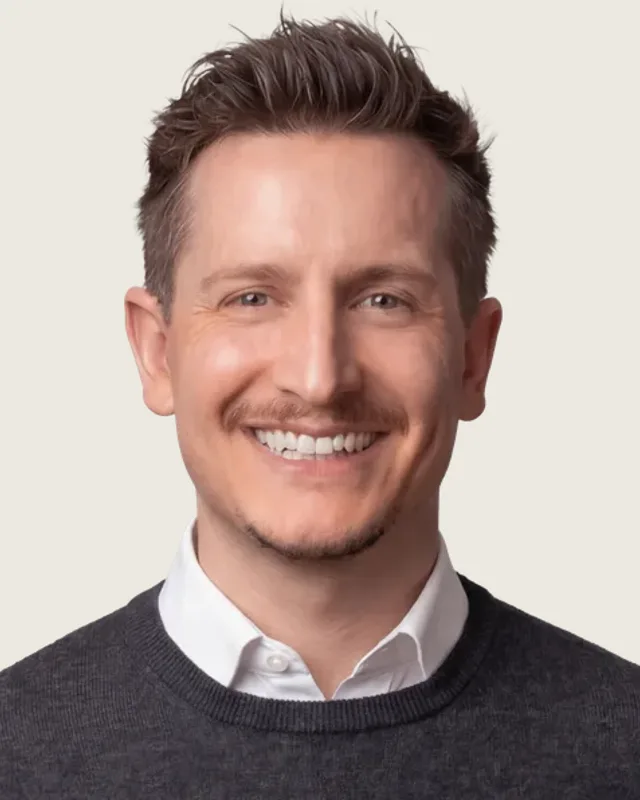
Weil es um ME geht.
Um Sie. Ihre Rente, Ihre Zulagen, Ihre Lebenslage. Nicht um Fachchinesisch und Tariftabellen.
Ab 2027 wird geförderte Altersvorsorge neu gedacht. Ich möchte, dass Sie die Förderung verstehen, bevor Sie irgendetwas unterschreiben. Deshalb können Sie hier alles selbst ausrechnen, ohne Anmeldung, Cookies nur mit Ihrer Einwilligung. Und wenn Sie dann sprechen möchten, setzen wir uns zusammen: in Dossenheim oder per Video.
- Mein Beitrag. Schon ab 10 € im Monat. Sie bestimmen, wie viel.
- Meine Zulage. Bis 540 € im Jahr, plus 300 € je Kind.
- Mein Plan. Persönlich besprochen, nicht mit einem Callcenter.
Albert Klee
Im Netz stehen noch
alte Zahlen.
Viele Seiten rechnen mit dem Entwurf statt mit dem Gesetz. Drehen Sie die Karten um.
Die Zulage beträgt 30 Cent pro Euro.
Veraltet. Das stand im Regierungsentwurf. Beschlossen sind 50 Cent auf die ersten 360 € und 25 Cent bis 1.800 €, maximal 540 € statt 480 €.
BT-Drs. 21/4996 · Stand 10/2026Es gibt 175 € Bonus für Geringverdiener.
Gestrichen. Die Bonuszulage stand nur im Referentenentwurf. Kleine Beiträge werden stattdessen mit 50 % gefördert.
BT-Drs. 21/4996 · Stand 10/2026Der Kostendeckel liegt bei 1,5 %.
Veraltet. Im beschlossenen Gesetz sind es höchstens 1,0 % Effektivkosten im Standarddepot.
BT-Drs. 21/4996 · Stand 10/2026Mein Geld ist bis zur Rente eingesperrt.
Ausgezahlt wird zwischen 65 und 70. Früher nur, wenn Sie früher in die gesetzliche Altersrente gehen. Bis dahin ist es fürs Alter gebunden, das ist der Deal für die Zulage.
BT-Drs. 21/4996 · Stand 10/2026Ich muss mir alles verrenten lassen.
Nein. Auszahlplan bis mindestens 85 ist möglich, bis zu 30 % gibt es zu Beginn auf einmal.
BT-Drs. 21/4996 · Stand 10/2026Wer wechselt, verliert die Riester-Zulagen.
Nein. Bei einer Übertragung in ein neues zertifiziertes Produkt bleibt die bisherige Förderung erhalten. Nur Kündigen ist förderschädlich.
BT-Drs. 21/4996 · Stand 10/2026Behalten, umstellen oder übertragen?
In 6 Klicks sehen Sie, wie sich alte und neue Zulage in Ihrem Fall unterscheiden und welche Punkte bei jedem Weg zu prüfen sind. Ohne Wertung, ohne Verkaufsdruck.
Check startenBereit sein,
wenn es losgeht.
Wir melden uns, sobald die ersten zertifizierten Angebote da sind, mit den wichtigsten Fakten, Fristen und unserem Beratungsangebot. Kein Spam, eine Handvoll Mails, Abmeldung jederzeit.
Gut zu wissen: Die Förderung für 2027 gibt es auch bei einem Abschluss im Dezember 2027 noch. Kein Grund zur Hektik.
Das Wichtigste in Kürze
Was ersetzt Riester ab 2027?
Wie hoch ist die Zulage im Altersvorsorgedepot?
Wer bekommt die Förderung?
Was passiert mit meinem alten Riester-Vertrag?
Welches Produkt passt zu Ihnen?
Altersvorsorgedepot, Garantieprodukt oder Standarddepot? Wechseln oder den alten Riester behalten? Ich rechne es mit Ihnen konkret durch, für Sie kostenlos und unverbindlich, vor Ort in Dossenheim oder per Video. Wir werden im Erfolgsfall über die Provision des Produktgebers vergütet.
Albert Klee · Allianz Generalvertretung · Rathausplatz 7, 69221 Dossenheim